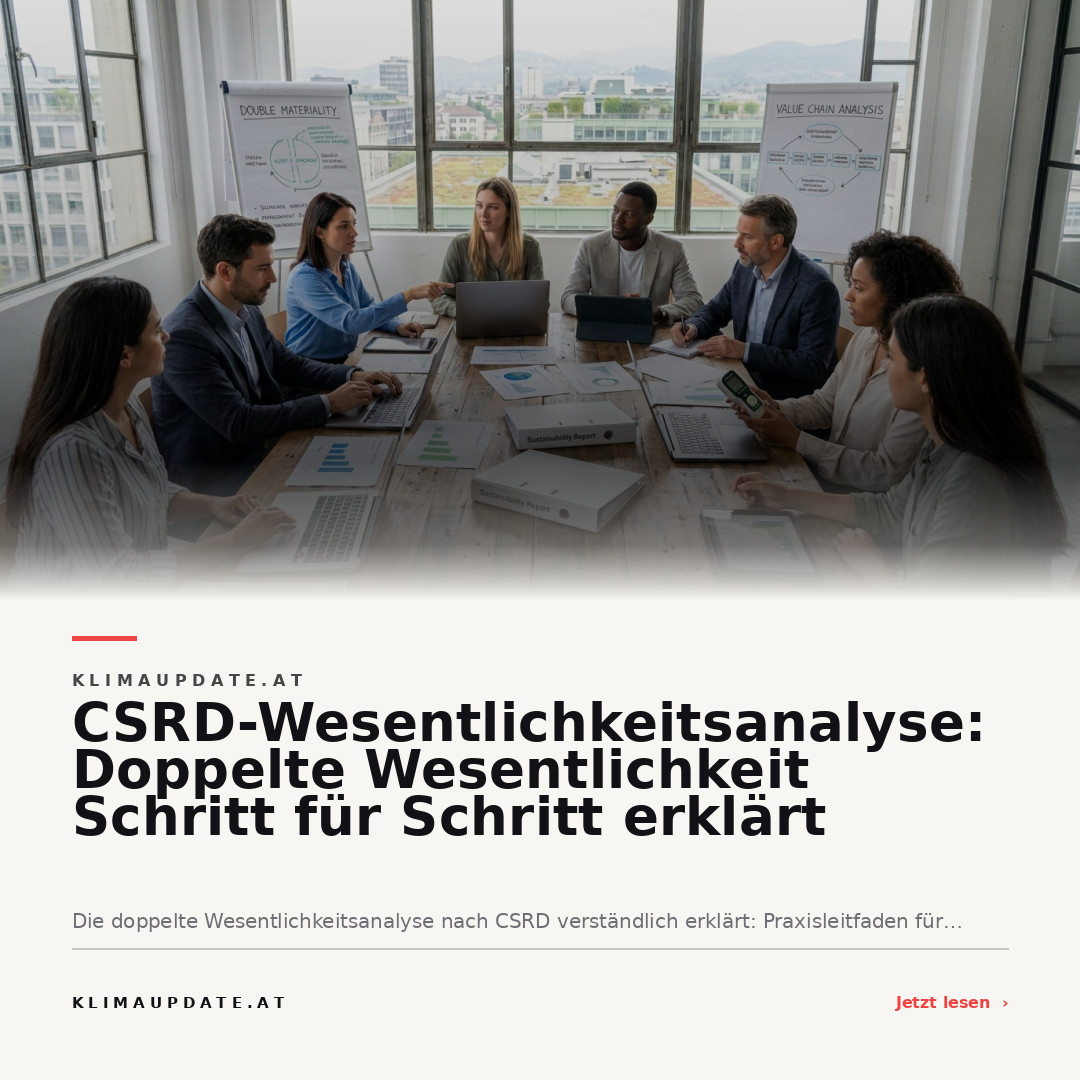
Die doppelte Wesentlichkeitsanalyse nach CSRD bewertet, welche Nachhaltigkeitsthemen für Unternehmen wesentlich sind – aus Wirkungs- und Finanzsicht. Dabei werden relevante Themen identifiziert, bewertet, ESRS-Themen zugeordnet und die Ergebnisse prüfbar dokumentiert.
Die doppelte Wesentlichkeitsanalyse ist das Herzstück der neuen CSRD-Berichtspflicht: Unternehmen müssen systematisch erfassen, welche Nachhaltigkeitsthemen entlang ihrer Wertschöpfungskette und Geschäftstätigkeit einerseits bedeutsame Auswirkungen auf Umwelt und Gesellschaft haben (Impact Materiality), und andererseits welche finanziellen Risiken oder Chancen sie für das Unternehmen selbst bergen (Financial Materiality). Eine sorgfältige Analyse entscheidet, welche Themen im Nachhaltigkeitsbericht nach den European Sustainability Reporting Standards (ESRS) tatsächlich verpflichtend sichtbar werden.
- Erfasst werden müssen sowohl nachhaltige Auswirkungen als auch finanzielle Risiken und Chancen.
- Die Bewertung erfolgt für jeden relevanten Punkt aus zwei Perspektiven – Wirkung und Finanzen.
- Ein Thema gilt schon als wesentlich, wenn es eine der beiden Schwellen überschreitet.
Was bedeutet doppelte Wesentlichkeit nach CSRD?
Doppelte Wesentlichkeit („double materiality“) bezeichnet die Pflicht, Nachhaltigkeitsthemen umfassend zu untersuchen – und zwar aus zwei Blickwinkeln: Erstens aus Sicht der Auswirkungen des Unternehmens nach außen („Impact Materiality“), also auf Umwelt, Mensch und Gesellschaft, und zweitens aus Sicht der finanziellen Auswirkungen externer Faktoren auf das Unternehmen selbst („Financial Materiality“). Nur Themen, die in mindestens einer dieser Dimensionen bedeutend sind, müssen in der CSRD-Berichterstattung berücksichtigt werden, wobei Themen nicht automatisch als unwesentlich eingestuft werden dürfen, sondern gezielt bewertet werden müssen. Diese Methode ist zentraler Bestandteil der ESRS (European Sustainability Reporting Standards) und inzwischen von der EU rechtlich verankert[1][2].
Welche Themen und Auswirkungen müssen betrachtet werden?
Im Rahmen der Wesentlichkeitsanalyse sind sämtliche für das Unternehmen relevante Nachhaltigkeitsaspekte entlang der gesamten Wertschöpfungskette zu prüfen. Dazu gehören Umwelt- und Klimathemen, soziale Aspekte, Governance-Fragen sowie branchenspezifische Besonderheiten. Es müssen sowohl tatsächliche als auch potenzielle, positive wie negative Auswirkungen anerkannt und für unterschiedliche Zeithorizonte (kurz-, mittel-, langfristig) erfasst werden. Wichtig ist auch, Geschäftsbeziehungen und die vor- sowie nachgelagerten Stufen der Wertschöpfungskette einzubeziehen, da sich relevante Themen oft über den direkten Unternehmensbereich hinaus ergeben.
Doppelte Wesentlichkeit Schritt für Schritt
Ein strukturierter Prozess erleichtert die Umsetzung und garantiert Nachvollziehbarkeit. Zunächst wird der Kontext des Unternehmens klar umrissen: Welche Tätigkeiten und welche Beziehung bestehen in der Wertschöpfungskette? Danach werden potenziell relevante Nachhaltigkeitsthemen identifiziert sowie ihre Auswirkungen und finanziellen Effekte recherchiert. Die Bewertung und Priorisierung folgt anschließend. Abschließend erfolgt die umfassende Dokumentation, um die Nachprüfbarkeit im Bericht zu sichern.
Schritt 1: Kontext und Wertschöpfungskette verstehen
Zunächst gilt es, die Struktur, Geschäftsmodelle und wichtigsten Aktivitäten des Unternehmens zu erfassen. Entscheidend ist hier die detaillierte Analyse der Wertschöpfungskette inklusive aller vor- und nachgelagerten Akteure und Geschäftsbeziehungen. So können später Auswirkungen innerhalb und außerhalb des eigenen Standorts sichtbar gemacht werden.
Schritt 2: Themen und Stakeholder identifizieren
Eine umfassende Themensammlung bildet die Grundlage: Dazu zählen Branchenthemen, regulatorische Anforderungen und Stakeholdererwartungen ebenso wie eigene Erfahrungswerte. Der Dialog mit internen und externen Stakeholdern hilft, alle relevanten Aspekte und Perspektiven zu erfassen.
Schritt 3: Bewertung der Impact Materiality
Bei der Impact Materiality wird geprüft, inwieweit das Unternehmen Umwelt und Gesellschaft positiv oder negativ beeinflusst. Hierbei sind sowohl der Schweregrad einer Auswirkung (Severity) als auch ihre Eintrittswahrscheinlichkeit bei potenziellen Themen zentrale Bewertungskriterien. Dies kann qualitative, aber auch quantitative Maßstäbe umfassen, je nach Datenlage.
Schritt 4: Bewertung der Financial Materiality
Unabhängig davon wird analysiert, welche nachhaltigkeitsbezogenen Themen das Geschäftsmodell, die finanzielle Lage oder die Unternehmensentwicklung substanziell beeinflussen können. Hier stehen Eintrittswahrscheinlichkeit und potenzielles finanzielles Ausmaß im Vordergrund. Es empfiehlt sich, geeignete Schwellenwerte für finanzielle Auswirkungen vorab festzulegen, um einheitlich zu bewerten.
Auswirkungen bewerten: Schweregrad und Eintrittswahrscheinlichkeit
Sowohl im Hinblick auf Impact als auch die Finanzperspektive müssen Unternehmen die Tragweite, Reichweite und Wahrscheinlichkeit der relevanten Auswirkungen bestimmen. Dabei gilt: Je gravierender der Schaden oder Nutzen für Mensch, Umwelt oder Unternehmen ist, desto eher ist das Thema wesentlich. Auch potenzielle Auswirkungen, die sich aus geplanten Projekten oder neuen Partnerschaften ergeben könnten, dürfen nicht außer Acht gelassen werden.
Finanzielle Wesentlichkeit bewerten: Risiken und Chancen
Die Financial Materiality verlangt, mögliche finanzielle Risiken und Chancen entlang der Nachhaltigkeitsthemen für das Unternehmen explizit durchzurechnen oder qualitativ abzuschätzen. Hierzu zählen etwa Klimarisiken wie Rohstoffknappheit, strengere Regulierung, Wertverluste oder Innovationserträge. Für eine konsistente Bewertung wird empfohlen, bereits zu Beginn klare Methoden, Zeiträume und Zuschlagskriterien zu definieren.
Schwellenwerte und Wesentlichkeitsmatrix festlegen
Ein Thema ist wesentlich, sobald es in einer der beiden Perspektiven die jeweilige Schwelle überschreitet. Diese Schwellen legen Unternehmen individuell unter Berücksichtigung rechtlicher Vorgaben, Marktstandards, Stakeholderforderungen und ihrer eigenen Risikotragfähigkeit fest. Im Ergebnis kann eine Wesentlichkeitsmatrix erstellt werden, die alle bewerteten Themen und ihren Status dokumentiert. Wichtig: Themen, die Schwellen nicht überschreiten, müssen trotzdem geprüft und ihr Vorgehen nachvollziehbar dargestellt werden.
Wesentliche Themen den ESRS zuordnen
Nach abgeschlossener Analyse gilt es, die identifizierten Schwerpunktthemen den passenden Modulen und Vorgaben des jeweiligen ESRS-Standards zuzuordnen. Die in den ESRS geforderten Mindestanforderungen sind dabei unbedingt einzuhalten. Für Umweltbelange betreffen das insbesondere ESRS E1 (Klimawandel), E2 (Verschmutzung), E3 (Wasser), E4 (biologische Vielfalt), E5 (Ressourcen), aber auch soziale und Governance-Aspekte. Dabei muss für jedes relevante Thema dokumentiert werden, auf welcher Grundlage und anhand welcher Kriterien die Wesentlichkeit festgestellt wurde[2].
Ergebnisse dokumentieren und berichten
Die Analyse und ihre Ergebnisse müssen vollständig, transparent und überprüfbar dokumentiert werden. Neben der Begründung für die Einstufung eines Themas ist auch die Herleitung der angewandten Bewertungsmethoden und die Einbindung von Stakeholdern nachzuweisen. Diese Dokumentation bildet die Basis für den CSRD-Nachhaltigkeitsbericht und erfüllt die prüfungssicheren Anforderungen der ESRS-Standards. Ein übersichtlicher „Audit Trail“, also die lückenlose Nachvollziehbarkeit der Analyse-Schritte, minimiert das Risiko späterer Beanstandungen.
Praxisbeispiel: Klimathemen entlang der Wertschöpfungskette
Ein typisches Beispiel für doppelte Wesentlichkeit sind Klimarisiken: Entlang der Wertschöpfungskette können beispielsweise Treibhausgasemissionen in der Produktion (Impact) und gleichzeitig finanzielle Risiken durch mögliche CO2-Bepreisung (Finanzperspektive) auftreten. Unternehmen müssen diese sowohl hinsichtlich ihrer ökologischen Wirkung als auch mit Blick auf finanzielle Auswirkungen wie Kostensteigerungen, Preisrisiken oder neue Geschäftschancen analysieren und berichten.
Quellen
[1] Doppelte Wesentlichkeitsanalyse: Anleitung, Beispiele und CSRD‑Grundlagen (MVV B2B Blog, 2026-03-03)
[2] 3 – Doppelte Wesentlichkeit als Grundlage für die Nachhaltigkeitsberichterstattung (ESRS 1) (ESRS Delegierter Rechtsakt)